


Kev Sib Tw Kev Lag Luam Kev Tshawb Fawb Lub Tsheb Stamping Parts
Automotive stamping qhov chaw lag luam nta anruab nrab concentrated, multi-tiered kev sib tw toj roob hauv pes, sib xyaw thoob ntiaj teb Tier 1 cov neeg loj heev, cov chaw tsim khoom hauv cheeb tsam, cov neeg raug ntes OEM stamping cov nroj tsuag, thiab qis - paj me & nruab nrab Tier 2/3 manufacturers. Cov chaw sib tw ntawm lub teeb yuag thev naus laus zis, ntsuas tus nqi ntsuas, EV lub peev xwm kho tau, ruaj khov OEM kev koom tes, thiab kev sib koom ua ke ntawm cov saw muaj peev xwm.
1. Plaub-Tier Competitive Player Hierarchy
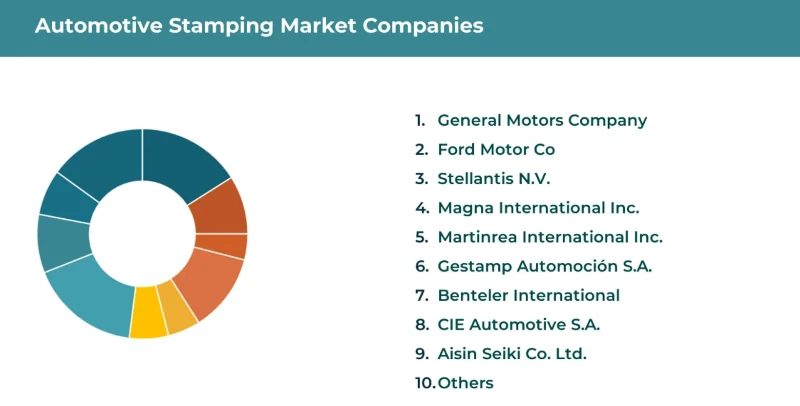
Qib 1: Ntiaj teb no Multinational Integrated Stamping Suppliers (CR5 ~ 38.2% ntiaj teb no ua lag luam qhia)
Cov ntsiab lus tseem ceeb: Kev teeb tsa lub Hoobkas thoob ntiaj teb, tag nrho - txheej txheem kub / txias stamping / hydroforming muaj peev xwm, ntev- lub sij hawm sib koom R&D kev koom tes nrog cov ntsiab lus OEMs, muaj peev xwm xa cov khoom ua tiav lub cev. Cov neeg sib tw tseem ceeb:
Gestamp (Spain): Lub ntiaj teb loj tshaj plaws automotive stamping firm; tsom rau siab -lub zog steel qauv qhov chaw, hnyav peev hauv EV lub teeb hnyav stamping, cov chaw tsim khoom thoob plaws 13 lub teb chaws.
Magna International (Canada): Tag nrho automotive tivthaiv conglomerate; npog lub cev vaj huam sib luag, chassis stampings, txhuas lub teeb qhov chaw, txhawb nqa tag nrho lub tsheb platform kev loj hlob.
Benteler, Martinrea, ThyssenKrupp (Tebchaws Europe): Dominate European neeg nrog caij tsheb & kev lag luam tsheb cov qauv stampings, paub tab kub stamping tshuab rau kev nyab xeeb qhov chaw.
Aisin Seiki, Nisshinbo (Nyiv): Supply Toyota/Honda/Nissan, excel at precision me me stampings and interior reinforcement parts.
Tier 2: Regional Loj Tshwj Xeeb Stamping Manufacturers
Feem ntau yog pab OEMs hauv zos thiab sib koom ua ke - cov neeg ua lag luam tsheb; muaj automated servo xovxwm kab, nruab nrab - nplai pwm R&D, tus nqi zoo hauv cheeb tsam logistics.
Asia-Pacific (Tuam Tshoj, Thaib): Cov pab pawg loj hauv zos txhawb nqa BYD, Geely, Great Wall, AAPICO (Southeast Asia tus thawj coj).
North America: Kenmode, D&H Kev Lag Luam; tsom rau cov tsheb thauj khoom lub cev stampings thiab tom qab muag khoom hloov qhov chaw. Qhov zoo: Kev xa khoom sai dua JIT hauv zos, hloov pauv me me -batch hloov; gap vs Tier1: Tsis muaj kev sib tw thoob ntiaj teb -platform txoj kev muaj peev xwm.
Qib 3: Me & Medium Dispersed Stamping Factories
Cov khoom loj, hnyav homogeneous nqi sib tw; feem ntau tsim cov npog yooj yim, cov hlua khi, cov khoom siv hlau sab hauv. Tsis muaj zog: txwv automation, qaug zog pwm tus kheej- kev txhim kho, tsuas yog yeej kev txiav txim ntawm tus nqi qis; yooj yim rau raw khoom nqi volatility. Kev lag luam tseem ceeb: Tom qab hloov khoom, cov khoom lag luam tsheb tsis tseem ceeb, kev cog lus thib ob rau cov tuam txhab Tier1/2.
Kauj Ruam 4: Raug ntes nyob rau hauv -Lub Tsev Stamping Divisions ntawm OEMs loj
GM, Ford, Stellantis, Volkswagen ua haujlwm rau tus kheej - muaj kev cob qhia stamping rau cov tub ntxhais lub cev sab nrauv thiab cov txheej txheem tseem ceeb. Kev sib tw ntug: Zero outsourcing txaus ntshai, synchronized tsim & ntau lawm; Kev txwv: Tsuas yog ua haujlwm rau hauv lub tsheb platforms, tsis muaj cov nyiaj tau los ntawm cov neeg siv khoom sab nraud.
2. Core Competitive Dimensions
(1) Kev sib tw thev naus laus zis & khoom siv (EV lub teeb hnyav dhau los ua qhov kev txiav txim siab)
Traditional khiav: Kub stamping rau ultra- siab- lub zog steel (UHSS), servo automated stamping kab, AI pom kev tshuaj xyuas kom txo qis tus nqi.
Kev sib tw tshiab uas tau tsav los ntawm EVs: Txhuas / Magnesium alloy stamping, integrated roj teeb tais stampings, lub cev muaj zog precision stampings. OEMs muab qhov tseem ceeb rau cov neeg muag khoom nrog lub teeb yuag tsim muaj peev xwm ua tus qauv kev sib tw tseem ceeb. Cov neeg ua si tsis zoo: Cov chaw tsim khoom tsuas yog nruab nrog cov kab mob khaub thuas stamping kab ntsej muag sib koom ua ke ntawm lub zog tshiab tsheb platforms.
(2) Scale & Cost Competition
Cov khoom siv raw (txias dov steel, aluminium) suav txog 60-70% ntawm tag nrho cov nqi.
Ntiaj teb no Tier1: Tej khoom nruab nrab ntawm cov khoom siv raw khoom, kev tsim khoom siv tsis siv neeg tsis siv neeg, txo cov nqi tsim khoom los ntawm loj- ntim OEM ntev- cov ntawv cog lus.
Tuam Tshoj cov chaw muag khoom hauv cheeb tsam: Kev ua haujlwm & nqi av zoo, eroding kev lag luam sib koom ntawm Western tuam ntxhab hauv cov khoom lag luam stampings.
Kev cob qhia me me: Muaj kev cuam tshuam cov nyiaj tau los ntawm cov nqi hlau hloov pauv; ntau cia siab rau kev txiav cov ces kaum kom khaws cov xaj.
(3) Kev sib tw OEM Cov Neeg Siv Khoom
Lub tsheb OEMs siv nruj 1-3 xyoo kev kuaj xyuas cov khoom tsim nyog; switching stamping lwm tus neeg koom nrog pwm rov tsim kho, kho cov kab ntau lawm, thiab kev pov thawj kev nyab xeeb, yog li kev sib koom tes yog nplaum heev.
Kev sib tw zoo tshaj plaws rau cov neeg ua si saum toj kawg nkaus: Yeej ntau-platform, ntau- xyoo sib cog lus, koom nrog kev tsim tsheb rau pem hauv ntej co- kev txhim kho.
Barrier rau cov neeg nkag tshiab: Ib qho nyuaj rau kev tawg rau hauv cov khoom lag luam OEM Tier1 cov saw hlau; feem ntau tsuas tuaj yeem nkag mus tau tom qab muag lossis qis dua - ntim niche tsheb xaj.
(4) Supply Chain & Delivery Competition
OEMs txais yuav JIT (tsuas yog -hauv- sijhawm)) xa khoom xav tau 2-4 teev cov khoom xa tuaj. Cov npoo sib tw:
Tsim cov chaw tsim khoom nyob ib sab ntawm OEM cov khoom sib dhos;
Kev muaj peev xwm ua ke: Tus kheej- txhim kho cov pwm pwm + vuam subassembly + kho qhov chaw ib qho- nres kev pabcuam;
Muaj peev xwm hloov tau kom phim qhov hloov pauv ntawm EV ntau lawm.
(5) Aftermarket vs OEM Segment Kev Sib Tw
OEM kev ua lag luam: Cov khoom loj, cov qauv nruj (99.8% dhau tus nqi), kev tiv thaiv ntev, cov nyiaj tau los ruaj khov (12-18%), kev sib tw ua haujlwm ntawm lub zog.
Tom qab kev ua lag luam: Cov khoom me me, cov nyiaj tau los ntau dua (20-25%), xoob cov txheej txheem, kev sib tw ua tiav los ntawm tus nqi thiab kev faib tawm.
3. Kev Nyuaj Siab los ntawm Kev Hloov Kho Tshuab (Indirect Competition)
Integrated tuag-casting: Giant aluminium tuag-cam khwb cia hauv qab underbrackets hloov kaum ob ntawm cov khoom sib cais; OEMs maj mam txo qhov kev txiav txim ntim ntim rau lub cev cov khoom siv.
Cov khoom yas sib xyaw: Hloov cov ntawv hlau sab hauv rau lub hom phiaj sib sib zog nqus, nyem qis - tus nqi stamping xaj.
Cov khoom siv carbon fiber ntau: Hwm EVs txais cov pa roj carbon fiber ntau lub cev los hloov cov hlau / txhuas stampings.
4. Cov qauv sib tw hauv cheeb tsam
Asia-Pacific (49% cov khoom lag luam thoob ntiaj teb): Dominant ntau lawm puag; Tuam Tshoj ua EV stamping thov kev loj hlob, kev sib tw hnyav ntawm cov neeg loj hauv zos thiab European / Nyiv Tier1 ceg; tus nqi zoo ntawm cov chaw tsim khoom hauv zos sawv tawm.
Teb chaws Europe (21%): Kev nkag siab siab ntawm siab -lub zog steel & aluminium stamping; kev lag luam sib sau ua ke los ntawm Gestamp, Benteler, ThyssenKrupp; nruj carbon emission txoj cai nce me me factories 'ua raws li tus nqi.
North America (24%): Pickup tsheb loj stamping xav tau ruaj khov; Cov neeg muag khoom hauv zos sib tw nrog cov nqi qis- cov khoom lag luam Asian raug nqi; reshoring cov cai boost domestic stamping peev peev peev.
5. Cov Kev Sib Tw Tseem Ceeb 2026–2035
Kev lag luam consolidation nrawm: Tier1 cov neeg muag khoom tau txais cov chaw tsim khoom nruab nrab hauv cheeb tsam kom nthuav dav thaj chaw thiab EV cov khoom siv hluav taws xob sib zog.
Kev sib tw hloov ntawm tus nqi ntshiab mus rau lub teeb yuag & EV- muaj peev xwm tshwj xeeb; cov neeg muag khoom tsis muaj txhuas / kub stamping peev xwm yuav raug tshem tawm los ntawm kev sib tw OEM.
Suav stamping manufacturers nthuav tawm txawv teb chaws, sib tw nrog Western multinationals nyob rau hauv Southeast Asia, Middle East thiab Latin America ntawm tus nqi thiab EV technology zoo.
Cov pa roj carbon nruab nrab dhau los ua qhov ntsuas kev ntsuas kev sib tw tshiab: OEMs ua qhov tseem ceeb rau cov neeg muag khoom nrog qis - carbon ntau lawm, siv cov hlau stamping daws.


